Reunificación de deudas: reduce tus cuotas y ahorra

- Cantidad 200 - 500.000 €
- Plazo 31 - 2160 días
- TAE 7,00 % - 36,00 %
Puedes optar a préstamos de entre 6.000 y 60.000 euros a devolver entre 12 y 96 meses con intereses razonables.

Compara las mejores opciones de reunificación de deudas
- Popularidad3,66
- La redacción4
- Valoración de Kreditium
 3,89 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad300 - 30.000 €
- Plazo61 - 2160 días
- TAE7,00 % - 35,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Instadinero no te cobrará por usar sus servicios. Instadinero pone a tu disposición préstamos personales flexibles con un plazo de devolución de 61 días hasta 6 años, con una TAE mínima de 7% y una TAE máxima de 35%. Por ejemplo, si solicitas un préstamo de 5.000 € a devolver en 24 meses, se te abonarán 4.825 € en tu cuenta bancaria (5.000 € menos los gastos de gestión de la entidad financiera, que en este caso serán de un 3,5% sobre el importe total). El importe total a devolver será 5.482,17 € con una TAE de 9,38%. Oferta pendiente de estudio por parte de la entidad financiera y firma del contrato.

- Trámite 100% online.
- Sin papeleos innecesarios.
- Aprobación en tiempo récord.
- Te redirigen a un préstamo preconcebido que no tiene por qué coincidir con lo que necesitas.
- Intereses altos.
- Cantidad300 - 30.000 €
- Plazo61 - 2160 días
- TAE7,00 % - 35,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Instadinero es un bróker de préstamos online que te promete ayudarte a conseguir financiación de entre 300 y 30.000 euros. Aquí, te contamos lo que hemos descubierto sobre ellos y es algo que debes saber.

- Popularidad3,90
- La redacción4
- Valoración de Kreditium 3,97 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad6000 - 60.000 €
- Plazo1 - 8 a
- TAE8,51 % - 14,78 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima18 a
Ejemplo préstamo de 18.000€ a 96 meses TIN 7,49% TAE 8,51% con comisión de apertura del 2,5% de 450€ al contado, cuota 249,82€. Importe total adeudado 24.432,72€. Total intereses: 5.982,72€. Coste total del crédito: 6.432,72€. Sistema de amortización francés. Para 10.000€ a 48 meses TIN 12,49% TAE 14,78% con comisión de apertura 2,5% de 250€ al contado, cuota 265,75€. Importe total adeudado 13.006€. Total intereses 2.756€. Coste total del crédito 3.006€. Sistema de amortización francés. TIN desde 7,49% hasta 12,49% (TAE desde 8,51% hasta 14,78%). T IN podrá variar en función del importe, la duración, el destino y el análisis de los datos aportados. TAE podrá variar en función del TIN y la existencia de una comisión de formalización. Para importes de préstamo desde 6.000€ hasta 60.000€. Duración comprendida entre 48 y 96 meses. Para importe de préstamo inferior a 10.000€ el plazo máximo es de 60 meses, para importe igual o mayor a 10.000€ el plazo máximo es de 96 meses. Oferta sujeta a la autorización previa de Banco Cetelem S.A.U. tras el estudio de la documentación aportada y la firma del contrato.

- Intereses competitivos.
- Sin cambiar de banco.
- Respuesta inmediata.
- +30 años trabajando en España.
- No acepta ASNEF.
- Cantidad6000 - 60.000 €
- Plazo1 - 8 a
- TAE8,51 % - 14,78 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima18 a
- Al menos 18 años
- No debe estar incluido en ASNEF
Cetelem es una entidad muy bien conocida en España con la que puedes conseguir préstamos de entre 6.000 y 60.000 euros a devolver entre 12 y 96 meses. Ya han concedido un préstamo a más de 3,5 millones de clientes. ¿Quieres unirte a ellos? Aquí te los presentamos.

- Popularidad3,92
- La redacción4
- Valoración de Kreditium 3,97 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad200 - 500.000 €
- Plazo31 - 2160 días
- TAE7,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima18 a
Por ejemplo, si solicitas un préstamo de 5.000 € a devolver en 24 meses, se te abonarán 4.825 € en tu cuenta bancaria (5.000 € menos los gastos de gestión de la entidad financiera, que en este caso serán de un 3,5% sobre el importe total). El importe total a devolver será 5.482,17 € con una TAE de 9,38%. Oferta pendiente de estudio por parte de la entidad financiera y firma del contrato.

- Trabajan con varios prestamistas.
- Opción de tarjeta de crédito.
- Buena diversidad de tipos de préstamos.
- Poco transparente.
- Servicio de atención al cliente práctiamente inexistente.
- Cantidad200 - 500.000 €
- Plazo31 - 2160 días
- TAE7,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
- No debe estar incluido en ASNEF
Creditio es un bróker de préstamos en el que puedes conseguir préstamos rápidos, préstamos con aval del coche e incluso una tarjeta de crédito. Se trata de un servicio de comparación útil, pero que podría ser más transparente.

- Popularidad3,84
- La redacción3
- Valoración de Kreditium 3,28 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 15.000 €
- Plazo31 - 1800 días
- TAE0,00 % - 3752,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Por ejemplo, para un préstamo de 200€ para devolución en 30 días, los costos serán de 0€, el importe total a devolver será de 200€ con una TAE de 0%. Por ejemplo para un préstamo de 300€ para devolución en 62 días, los costos serán de 151,49€, el importe total a devolver será de 451,49 con una TAE de 1.009,48%.

- Amplio rango de importes con flexibilidad en la devolución.
- Sin aval, sin nómina, sin papeleos.
- 100% online.
- No son un prestamista directo, la calidad del servicio final dependerá del prestamista.
- Cantidad50 - 15.000 €
- Plazo31 - 1800 días
- TAE0,00 % - 3752,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Solcredito es un intermediario de préstamos rápidos y préstamos con aval del coche, lo que quiere decir que cubre un amplio rango de cantidades posibles. En esta reseña, te contamos los detalles.
- Popularidad4,17
- La redacción3
- Valoración de Kreditium 3,39 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 15.000 €
- Plazo91 - 1800 días
- TAE0,00 % - 3752,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Puede encontrar préstamos a devolver entre 91 días y 60 meses con una TAE mínima del 0% y una TAE máxima del 3752%. Ejemplo representativo: para una línea de crédito de 1.500,00 EUR, que se alcanza al máximo en la primera disposición, pagadera en 12 cuotas, sin comisiones ni otros gastos asociados, a un tipo deudor del 20,04% anual traducido en un 1,67% mensual, la TAE resultante será de 21,99%, conforme a lo dispuesto en la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo.

- No cobran nada a los usuarios por la intermediación.
- Trabajan con más de 20 prestamistas.
- Puedes recibir hasta 11 ofertas al instante.
- Pierdes un poco el control de tus datos, pues los hacen llegar a bastantes empresas para comprobar si están dispuestas a financiarte (pero respetan la LOPD).
- Cantidad50 - 15.000 €
- Plazo91 - 1800 días
- TAE0,00 % - 3752,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Finzmo es un bróker de préstamos y crédito que ayuda a los usuarios a encontrar préstamos. No cobran nada a los usuarios por su servicio y trabajan con prestamistas reconocidos.
- Popularidad4,40
- La redacción3
- Valoración de Kreditium 3,47 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 60.000 €
- Plazo91 - 2880 días
- TAE4,02 % - 289,00 %
- Sin nóminaNo
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima18 a
Ejemplo representativo: Un crédito de 5.000€ a devolver en 60 meses. Interés fijo anual 6,11% T.I.N. (6,28% T.A.E) . Cuota mensual 96,62 €. Sin comisión de apertura, estudio o por cancelación anticipada con devolución del principal dispuesto. Cantidad total a devolver 5.815,20.La oferta de financiación es orientativa, no vinculante y tiene que ser aprobada por la entidad financiera que te ofrezca el préstamo después de realizar las comprobaciones necesarias. Plazo de amortización entre 3-96 meses, con una tipo de interés (TAE) desde 4,02% hasta máximo 289%.Para los usuarios el uso de este intermediario financiero es gratuito.

- Muy flexible con las cantidades.
- Trabaja con 17 prestamistas y brókers.
- Servicio de intermediación gratuito.
- Requisitos más exigentes que otros intermediarios.
- Es difícil obtener préstamos con ANEF.
- Es difícil obtener préstamos con menos de 24 años o más de 75.
- No suelen aceptar autónomos.
- Cantidad50 - 60.000 €
- Plazo91 - 2880 días
- TAE4,02 % - 289,00 %
- Sin nóminaNo
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
- No debe estar incluido en ASNEF
Creditilia es un intermediario de préstamos que puede ayudarte a conseguir financiación de entre 50 y 60.000 euros. En esta reseña, te contamos cómo es su servicio.
- Popularidad3,22
- La redacción3
- Valoración de Kreditium 3,07 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad2000 - 50.000 €
- Plazo91 - 2520 días
- TAE5,99 % - 278,36 %
- Sin nóminaNo
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima24 a
Un ejemplo representativo de préstamo: Julián contrata un préstamo personal de 30.000€ a 60 meses (5 años), al 7,95% TIN (8,25% TAE). En total devolverá 36.626,34€, repartidos en 60 cuotas de 607,57€ cada una.

- Financia en 4 meses al 0% las compras en Amazon con un cheque regalo
- Reúne todos tus productos financieros en una app
- Alertas automáticas sobre comisiones, vencimiento de seguros, cargos duplicados, etc
- El parámetro FinScore te da información sobre tu perfil de crédito
- Controla lo que gastas para ahorar más facilmente
- No ofrecen préstamos con ASNEF o sin nómina.
- Cantidad2000 - 50.000 €
- Plazo91 - 2520 días
- TAE5,99 % - 278,36 %
- Sin nóminaNo
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima24 a
- Al menos 24 años
- No debe estar incluido en ASNEF
Fintonic es más que un bróker de préstamos. Se trata de un servicio que te permite organizar tus finanzas. Puedes establecer alertas automáticas sobre comisiones, vencimiento de seguros, cargos duplicados, etc y, por supuesto, pedir préstamos de hasta 50.000 €.
- Trustpilot3,9(450 anmeldelser)
- Popularidad4,00
- La redacción3
- Valoración de Kreditium 3,48 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 50.000 €
- Plazo91 - 2880 días
- TAE4,02 % - 289,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Un crédito de 5.000€ a devolver en 60 meses. Interés fijo anual 6,11%. Cuota mensual 96,62 €. Sin comisión de apertura, estudio o por cancelación anticipada con devolución del principal dispuesto. TAE 6,28%. Cantidad total a devolver 5.815,20 €. Para los usuarios, el uso de este intermediario financiero es gratuito.

- Aceptan ASNEF.
- Aceptan sin nómina.
- Amplio rango de cantidades y plazos disponible.
- Pasan tus datos personales a varias empresas (para que puedan estudiar la solicitud de préstamo).
- Cantidad100 - 50.000 €
- Plazo91 - 2880 días
- TAE4,02 % - 289,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Puntuación en Trustpilot3.9
- Al menos 18 años
Prestalo es un bróker de préstamos online que trabaja con más de 20 prestamistas. Esto quiere decir que con ellos optas a una amplia gama de posiblidades, desde pequeños minipréstamos desde solo 100 € para una urgencia, hasta préstamos más importantes de hasta 60.000 € y a devolver en varios años. Lo más destcabable es que todo el servicio de Prestalo es gratuito y no te cobrarán nada por la intermediación.
- Valoración de los usuarios1(1 opiniones)
- Popularidad3,87
- La redacción4
- Valoración de Kreditium 3,22 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 30.000 €
- Plazo91 - 2160 días
- TAE7,00 % - 35,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima21 a
Por ejemplo, si solicitas un préstamo de 5.000 € a devolver en 24 meses, se te abonarán 4.825 € en tu cuenta bancaria (5.000 € menos los gastos de gestión de la entidad financiera, que en este caso serán de un 3,5% sobre el importe total). El importe total a devolver será 5.482,17 € con una TAE de 9,38%. Oferta pendiente de estudio por parte de la entidad financiera y firma del contrato.

- Intereses asequibles.
- Trabaja con varios prestamistas.
- 97 % de clientes satisfechos.
- Se cobra una comisión de apertura.
- Cantidad100 - 30.000 €
- Plazo91 - 2160 días
- TAE7,00 % - 35,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima21 a
- Al menos 21 años
PréstamoPro es un bróker de préstamos que te puede ayudar a conseguir el dinero que estás buscando. En esta reseña, te contamos cómo son los préstamos con los que trabaja y sus condiciones generales.
- Popularidad5
- La redacción3
- Valoración de Kreditium 3,67 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 1000 €
- Plazo61 - 90 días
- TAE0,00 % - 317,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Ejemplo TAE: 300€ de 66 días. Coste préstamo: 45.26€. Total a devolver: 345.25€. TAE 203.72%.

- El primer crédito puede salir gratis.
- Puedes tenerlo en tu cuenta en 24 horas.
- Acepta ASNEF.
- Pierdes control de tus datos personales.
- Cantidad100 - 1000 €
- Plazo61 - 90 días
- TAE0,00 % - 317,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Fiesta Crédito es un útil bróker de préstamos rápidos con el que se pueden conseguir hasta 1000 euros en poco tiempo y sin responder muchas preguntas. Es una opción válida para aquellos que necesitan el dinero urgentemente y no quieren hacer solcitudes en varios prestamistas para comparar.
- Popularidad4,22
- La redacción3
- Valoración de Kreditium 3,41 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad300 - 5000 €
- Plazo91 - 1800 días
- TAE0,00 % - 212,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Finipay no te cobrará por el simple hecho de usar nuestros servicios financieros. El coste de cada préstamo dependerá de cada solicitud individual. Siempre recibirá información completa sobre el TAE exacto y todas las tarifas antes de firmar el contrato de préstamo.Ofrecemos préstamos personales flexibles para amortizar entre 3 meses y 60 meses con un TAE mínimo del 0% y un máximo del 212%. Por ejemplo: por un préstamo de 1,000€ a ser reembolsado en 12 cuotas mensuales, los gastos serán de 342,22€ el importe total a devolver será de 1.342,22€ con un TAE del 81%.

- Transferencia rápida del dinero.
- Se puede conseguir con ASNEF.
- Servicio de búsqueda de prestamista gratuito.
- Ceden tus datos personales a los prestamistas para poder encontrar uno disponible.
- Cantidad300 - 5000 €
- Plazo91 - 1800 días
- TAE0,00 % - 212,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Finipay pone a tu disposición su tecnología, contactos y conocimiento del mercado de préstamos para ayudarte a conseguir financiamiento. Lo mejor de todo es que es completamente gratuito, convirtiéndose en una buena opción para obtener ayuda.
- Trustpilot4,4(2.2k anmeldelser)
- Popularidad3,58
- Valoración de Kreditium 3,99 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 500 €
- Plazo1 - 30 días
- TAE0,00 % - 8538,05 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima21 a
A modo de ejemplo, para un préstamo de 100€ a devolver en 30 días, los intereses serían de 45,00€, lo que equivale a una TAE del 8538.05% y un TIN del 540.00%. En caso de impago, la penalización por mora será del 1,5% diario sobre el principal impagado, con un máximo del 200% sobre el principal del préstamo impagado.

- Se puede prolongar el préstamo.
- Tramitación rápida.
- Primer préstamo gratis.
- No acepta ASNEF.
- Intereses muy altos.
- Cantidad50 - 500 €
- Plazo1 - 30 días
- TAE0,00 % - 8538,05 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima21 a
- Puntuación en Trustpilot4.4
- Al menos 21 años
- No debe estar incluido en ASNEF
SmartCredito es un prestamista online especializado en pequeños préstamos rápidos de entre 50 y 300 euros. Aquí te contamos cómo es su servicio.
- Trustpilot3,9(274 anmeldelser)
- Popularidad4,39
- La redacción4
- Valoración de Kreditium 4,07 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad300 - 8000 €
- Plazo1 - 3 a
- TAE16,06 % - 16,07 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a
Oferta de financiación sujeta a aprobación de Ibancar World SL en España. Préstamos al consumo entre 300€ y 6000€ y duración entre 12 y 36 meses. El TAE podrá variar en función de la cantidad a prestar. Variación de la TAE 16.06% (min.) y 16.07% (máx.) y TIN 15% (mín.) . Importe calculado para financiaciones realizadas el día 1 del mes, y primer vencimiento el 1 del mes siguiente; en caso de que las fechas difieran, el importe total puede sufrir pequeñas variaciones. Sistema de amortización francés. *Para un importe solicitado de 1000€ en 12 cuotas mensuales de 90.26€ (amortización francesa). TAE: 16.07%, TIN: 15.00%. Importe de los intereses: 83€. Coste total del préstamo: 1083€. *Para un importe solicitado de 6000€ en 36 cuotas mensuales de 207.99€ (amortización francesa). TAE: 16.07%, TIN: 15.00%. Importe de los intereses: 1488€. Coste total del préstamo: 7488€. *Coste de servicios no incluidos

- Sin cambiar la titularidad del coche.
- Sigue usando el vehículo durante el préstamo.
- Proceso 100% online.
- Revisión técnica anual de mantenimiento incluída de su vehículo.
- Perderás el coche si no devuelves el préstamo.
- Cantidad300 - 8000 €
- Plazo1 - 3 a
- TAE16,06 % - 16,07 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a
- Puntuación en Trustpilot3.9
- Al menos 18 años
Ibancar ofrece préstamos de 300 a 6.000 euros con el aval de un vehículo, lo que les permite aceptar clientes con ASNEF o con perfiles financieros no muy favorables.
- Popularidad3,74
- La redacción3
- Valoración de Kreditium 3,25 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 1000 €
- Plazo91 - 360 días
- TAE0,00 % - 4556,00 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima18 a
El servicio Prestanue.es es gratuito y no cobra ninguna tasa por cumplimentar el formulario. Puede encontrar préstamos a devolver entre 91 días y 12 meses con una TAE mínima del 0% y una TAE máxima del 4556%. Ejemplo representativo: para una línea de crédito de 1.500,00 EUR, que se alcanza al máximo en la primera disposición, pagadera en 12 cuotas, sin comisiones ni otros gastos asociados, a un tipo deudor del 20,04% anual traducido en un 1,67% mensual, la TAE resultante será de 21,99%, conforme a lo dispuesto en la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo.

- Intermediario gratuito.
- Empresa de la UE que tiene que respetar leyes de privacidad.
- Ellos hacen un primer filtro de prestamistas.
- Atención al cliente prácticamente inexistente.
- Cantidad100 - 1000 €
- Plazo91 - 360 días
- TAE0,00 % - 4556,00 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
- No debe estar incluido en ASNEF
Prestanue es un intermediario de préstamos online en el que tras recibir tus datos, te enviarán una propuesta de prestamista para que hagas tu solicitud. En la práctica su servicio es limitado y normalmente no accederás a nada a lo que no podrías haber accedido tú mismo por tu cuenta. Sin embargo, para los usuarios más perdidos, puede tener su utilidad para encontrar prestamista.
- Popularidad4,64
- La redacción4
- Valoración de Kreditium 4,21 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 1000 €
- Plazo61 - 90 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Ejemplo representativo para el primer préstamo rápido: 300€ a devolver en 65 días. Intereses y honorarios: 10€. Cantidad total a devolver: 310€; TAE: 19%.

- 98,93 % de ratio de aprobación.
- Es posible solicitar el préstamo estando en ASNEF.
- Más de 390.000 préstamos concedidos.
- No informa sobre los prestamista con los que trabaja en cada momento.
- Cantidad50 - 1000 €
- Plazo61 - 90 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
¿Buscas un préstamo online rápido y de confianza? Minicredito24 es un intermediario especializado en préstamos inmediatos que puede ser la respuesta. Con un proceso de solicitud fácil y rápido, tras pedirte tus datos, te ofrecerá múltiples opciones para obtener el dinero que necesitas. ¡Conócelo con nuestra reseña!
- Valoración de los usuarios2(6 opiniones)
- Popularidad3,81
- La redacción3
- Valoración de Kreditium 2,95 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 50.000 €
- Plazo61 - 120 días
- TAE0,00 % - 317,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Hazte miembro por 36,49€ (IVA incluido) y disfruta de 72horas de prueba. Importe del préstamo: 300 € de 62 días., coste préstamo: 0€. Total a devolver: 300€. TAE 0%. Servicio con obligación de pago mediante suscripción anual (36,49€, iva incluido). Préstamos a devolver entre 62 y 2920 días. TAE con una mínima de 0% y máxima de 317%.

- ATENCIÓN: Cobran suscripción aunque no consigas el préstamo.
- Respuesta rápida.
- Envío de dinero rápido.
- Servicio de pago.
- Prestamistas con intereses altos.
- Cantidad50 - 50.000 €
- Plazo61 - 120 días
- TAE0,00 % - 317,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Mi Credito OK es un bróker de préstamos de pago. Cuando das la información de tu tarjeta te harán un primer cargo, incluso si no te consiguen un préstamo. A cambio de dicho pago, te pueden ayudar a encontrar una opción de financiación viable según tus circunstancias. Sin embargo, no te garantizan que vayas a conseguir el crédito.
- Popularidad4,22
- La redacción3
- Valoración de Kreditium 3,41 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 10.000 €
- Plazo31 - 2160 días
- TAE0,00 % - 9809,79 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Finteres ofrece préstamos personales flexibles que puedes devolver en 30 días o hasta 6 años con una TAE mínima del 0%. Por ejemplo, si solicitas un préstamos de 5.000 € a 24 meses abonaremos 4.825 € en tu cuenta bancaria. (5.000 € menos los gastos de gestión). El importe total a devolver será de 5.482,17 € con una TAE aplicada del 9,38%.

- Respuesta inmediata.
- A devolver en hasta 6 años.
- Proceso de solicitud en 10 min.
- Cobran unos gastos de gestión que se restan a la cantidad del préstamo que pides.
- Cantidad100 - 10.000 €
- Plazo31 - 2160 días
- TAE0,00 % - 9809,79 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Finteres es un bróker de préstamos con el que puedes encontrar financiación de 100 a 10.000 € a devolver en plazos de 30 días a 6 años y todo ello con intereses a partir del 0% TAE. Empieza tu solicitud ahora o sigue leyendo y te contamos más detalles.
- Popularidad3,62
- La redacción3
- Valoración de Kreditium 3,21 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 750 €
- Plazo61 - 90 días
- TAE0,00 % - 203,72 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Por ejemplo, para un préstamo de 200€ para devolver en 61 días, los costos serán de 0€, el importe total a devolver será de 200€ con una TAE de 0%. Préstamo a devolver en un mínimo de 61 días y un máximo de 90 días, con un TAE mínimo de 188,44% y un máximo de 203,72%. Ejemplo representativo para el primer préstamo online con Credy: 300€ a devolver en 65 días. Intereses y honorarios: 45 260€. Cantidad total a devolver: 345€; TAE: 203,72%, mensual fijo: 9,7%.

- El primer préstamo puede ser gratis.
- 96% de solicitudes aprobadas.
- Puedes hacer la solicitud 24/7.
- La información de la web no siempre coincide con lo que realmente ofrecen los prestamistas con que trabajan en cada momento.
- Cantidad50 - 750 €
- Plazo61 - 90 días
- TAE0,00 % - 203,72 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Credy es una empresa que trabaja como bróker de préstamos rápidos. Están especializados en algo muy específico y, por ello, sus préstamos solo alcanzan los 750 € como máximo. Lo tienen todo preparado para que puedas hacer una solicitud 24/7 y recibir una respuesta en minutos.
- Valoración de los usuarios1(1 opiniones)
- Popularidad4,03
- La redacción3
- Valoración de Kreditium 2,76 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad30 - 600 €
- Plazo31 días
- TAE0,00 % - 17.419,91 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima21 a
Ejemplo representativo: Importe solicitado: 300 €, Intereses incluidos: 95 €, Plazo de devolución: 61 días (en una sola cuota), Importe total a devolver: 395 €, TAE: 418,7%

- Solicitud rápida.
- Envío de dinero rápido.
- Primer préstamo gratis.
- No acepta ASNEF.
- Intereses altos.
- Solo personas entre 18 y 80 años.
- Cantidad30 - 600 €
- Plazo31 días
- TAE0,00 % - 17.419,91 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima21 a
- Al menos 21 años
- No debe estar incluido en ASNEF
Loaney es un prestamista directo de préstamos rápidos que trabaja con cantidades pequeñas desde solo 30€. Su gran atractivo es que el primer préstamo de hasta 300€ puede ser gratuito, lo que unido a los bajos requisitos y la velocidad de trámite lo convierten en una opción atractiva para conseguir dinero urgente.
- Popularidad4,32
- La redacción3
- Valoración de Kreditium 3,44 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 500 €
- Plazo1 - 30 días
- TAE0,00 % - 999.999,00 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima21 a
*La TAE para el primer préstamo superior a 400 EUR es del 0% en caso de no presentar demora en la devolución.

- Primer préstamo gratis a partir de 400 euros.
- Trámite 100% online.
- Solicitud y aceptación en minutos.
- Intereses muy altos.
- Plazo de devolución corto.
- Cantidad50 - 500 €
- Plazo1 - 30 días
- TAE0,00 % - 999.999,00 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima21 a
- Al menos 21 años
- No debe estar incluido en ASNEF
Luzo ofrece el clásico servicio de préstamos rápidos con las ventajas y problemas habituales. Lo más destacable es que su oferta de primer préstamo rápido es para préstamos de 400 a 500 euros, lo cual supera los 300 euros habituales en otros competidores.
- Trustpilot2,3(157 anmeldelser)
- Popularidad4,34
- La redacción3
- Valoración de Kreditium 3,16 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 600 €
- Plazo31 - 120 días
- TAE636,00 % - 2932,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a
Para un crédito rápido de 400€ a devolver en 4 meses, el importe de las cuotas sería de 195.26€ y los intereses serían de 381.06€, lo que equivale a una TAE del 2,932%.

- A devolver en hasta 4 meses.
- Posible sin asnef, sin nómina y sin aval.
- Respuesta en unos 10 minutos.
- Altos intereses.
- Cantidad100 - 600 €
- Plazo31 - 120 días
- TAE636,00 % - 2932,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a
- Puntuación en Trustpilot2.3
- Al menos 18 años
MyKredit es una marca bien conocida en el sector de préstamos rápidos. Te permiten conseguir hasta 600 € a devolver en hasta 4 meses (busca en el footer de la web donde dice Producto a plazos). Los requisitos son fáciles de cumplir.
- Trustpilot1,9(18 anmeldelser)
- Popularidad3,46
- La redacción4
- Valoración de Kreditium 3,34 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 10.000 €
- Plazo61 - 90 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Por ejemplo, para un préstamo de 300€ para devolución en 67 días, los costos serán de 0€, el importe total a devolver será de 300€ con una TAE de 0%.

- Acceso a más de 15 prestamistas.
- 94 % de solicitudes aprobadas.
- El primer préstamos puede ser gratis.
- Aceptan clientes con ASNEF.
- Pierdes un poco el control sobre tus datos personales.
- Cantidad100 - 10.000 €
- Plazo61 - 90 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Puntuación en Trustpilot1.9
- Al menos 18 años
Crezu tiene la capacidad de enviar tus datos a más de 15 prestamistas que trabajan en España en el sector de los préstamos rápidos online. Con ello, maximizas tus opciones de conseguir que al menos uno acepte tu solicitud. Lo mejor es que como lo tienen todo automatizado, en pocos minutos podrán enviarte ofertas de préstamo para que decidas sin ningún compromiso. El servicio de Crezu es totalmente gratuito para ti.
- Popularidad3,53
- La redacción3
- Valoración de Kreditium 3,18 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 5000 €
- Plazo31 - 90 días
- TAE0,00 % - 8425,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Para un crédito rápido de 100€ a 35 días, los intereses serían de 44.45€, lo que equivale a una TAE del 4530.48%. Los intereses varían según el prestamista, el interés propuesto dependerá de tus circunstancias e historial crediticio.

- Trabaja con 10 prestamistas.
- Tasa de aprobación del 97%.
- Promedio de respuesta en 15 minutos.
- Altos intereses.
- Cantidad100 - 5000 €
- Plazo31 - 90 días
- TAE0,00 % - 8425,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Cashspace es otro intermediario de préstamos de la empresa Fininity Ltd. Su servicio de intermediación es gratis y más abajo te contamos lo que pueden hacer por ti.
- Trustpilot3,1(138 anmeldelser)
- Popularidad3,49
- La redacción3
- Valoración de Kreditium 3,15 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 300 €
- Plazo31 días
- TAE3683,50 % - 59.011,10 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima21 a
A modo de ejemplo, para un préstamo de 100€ a devolver en 61 días, los intereses serían de 26€, lo que equivale a una TAE del 298,60% y un TIN del 157,06%. En caso de impago, la penalización por mora será del 0,8% diario sobre el importe impagado, con un máximo del 100% sobre el principal del préstamo.

- Empresa fiable y bien conocida.
- Transparencia: condiciones claras desde el principio.
- Puedes ampliar el plazo de devolución.
- Intereses altos tras el primer préstamo.
- Cantidad50 - 300 €
- Plazo31 días
- TAE3683,50 % - 59.011,10 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima21 a
- Puntuación en Trustpilot3.1
- Al menos 21 años
- No debe estar incluido en ASNEF
Vivus (4finance Spain Financial Services, S.A.U.) es un clásico del microcrédito online en España: importes pequeños, decisión rápida y gestión 100 % digital. Su propuesta encaja cuando necesitas liquidez inmediata para un imprevisto y sabes cuándo vas a devolver el dinero.
- Popularidad3,84
- La redacción3
- Valoración de Kreditium 3,28 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 50.000 €
- Plazo61 - 90 días
- TAE3,00 % - 380,00 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima18 a
Ejemplo representativo: para un préstamo de 5.000€ a 84 meses: TIN 8,00% (TAE 8,30%), con cuotas de 77,93€, a excepción de la primera que será de 82,31€ y la última que será de 78,74€. Importe total adeudado: 6.551,31€. Total intereses: 1.551,31€. Coste total del crédito: 1.551,31€. Para un préstamo de 9.000€ a 96 meses: TIN 12,00% (TAE 12,68%), con cuotas de 146,28€, a excepción de la primera que será de 158,11€ y la última que será de 148,57€. Importe total adeudado: 14.057,00€. Total intereses: 5.057,00€. Coste total del crédito: 5.057,00€.

- Pueden facilitar préstamos con ASNEF.
- Servicio de intermediación gratuito.
- Respuesta rápida.
- Tienen que ceder tus datos personales a los prestamistas para poder ofrecerte su servicio.
- Cantidad100 - 50.000 €
- Plazo61 - 90 días
- TAE3,00 % - 380,00 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
- No debe estar incluido en ASNEF
Mrfinan es un bróker que te puede conseguir préstamos de hasta 50.000 euros online. Tú solo tienes que darles tus datos personales y financieros y ellos te responden con una o varias propuestas de préstamos que en principio aceptarína a un cliente con tus características.
- Popularidad3,90
- La redacción3
- Valoración de Kreditium 3,30 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 2000 €
- Plazo61 - 90 días
- TAE0,00 % - 204,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Ejemplo representativo para el primer préstamo rápido: 300€ a devolver en 65 días. Intereses y honorarios: 10€. Cantidad total a devolver: 310€; TAE: 19%.

- Primer préstamo gratis (hasta 500 €).
- Ratio de aceptación del 98,93%.
- Acepta clientes en ASNEF.
- Información muy escasa.
- No informan con qué prestamistas trabajan.
- Cantidad50 - 2000 €
- Plazo61 - 90 días
- TAE0,00 % - 204,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Microcreditos24 te puede ayudar a conseguir un préstamo de hasta 2000 euros muy rápidamente y gratis si solo es de hasta 500 euros.
- Popularidad3,68
- La redacción4
- Valoración de Kreditium 3,89 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 5000 €
- Plazo61 - 90 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Por ejemplo, si solicitas un préstamo de 300€ para devolver en 67 días, los costos serán de 0€, y el importe total a devolver será de 300€, con una TAE de 0%. La tasa de interés variará según el prestamista y dependerá de tus circunstancias e historial crediticio.

- Posibilidad de primer préstamo gratis.
- Aceptan usuarios con ASNEF.
- Préstamos sin papeleos.
- A veces sugieren otros intermediarios que cobran suscripción.
- Cantidad100 - 5000 €
- Plazo61 - 90 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
AndaCrédito es un intermediario de préstamos online que puede ayudarte a conseguir entre 100 y 5.000 euros y, a veces, incluso más, ya que de tiempo en tiempo cambian los socios con los que trabajan.
- Popularidad3,58
- La redacción4
- Valoración de Kreditium 3,86 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 5000 €
- Plazo31 - 2880 días
- TAE8,95 % - 81,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Crédito de 1.000€. A devolver en 24 meses. Interés fijo anual 59,88%. Cuota mensual 72,40€. Sin comisión de apertura, de estudio o por cancelación anticipada. TAE 79,38%. Cantidad total a devolver 1.737,61€. TAE mínimo 0% - TAE máximo 390%. Devuélvelo en un plazo desde 6 a 60 meses.

- Consigue tu oferta en 2 minutos.
- Gran tasa de aprobación.
- Trabajan con varios prestamistas.
- Te remiten una oferta prefijada y luego tienes que hacer la solicitud en el prestamista que te puede aceptar o rechazar.
- Cantidad100 - 5000 €
- Plazo31 - 2880 días
- TAE8,95 % - 81,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Financiar24 te ayuda a encontrar préstamos con posibilidades reales de aceptar tu solicitud. Se trata de un bróker cuyo servicio es gratis, así que pueden ahorrarte tiempo, pero no son ellos quienes conceden los préstamos.
- Popularidad2,96
- La redacción3
- Valoración de Kreditium 2,99 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad0 €
- Plazo0 - 0 m
- TAE0,00 % - 0,00 %
- Sin nóminaNo
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínimaundefined a

- Cantidad0 €
- Plazo0 - 0 m
- TAE0,00 % - 0,00 %
- Sin nóminaNo
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínimaundefined a
- No debe estar incluido en ASNEF
- Popularidad4,15
- La redacción4
- Valoración de Kreditium 4,05 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad0 - 10.000 €
- Plazo1 días
- TAE0,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a

- Posible solución para personas en ASNEF, sin ingresos, etc.
- Para particulares, empresas y autónomos.
- Trámite rápido.
- El coste del alquiler del vehículo es alto.
- Lo que pagas cada mes no se resta del precio para recomprar tu vehículo.
- Cuando recompres el vehículo, se habrá devaluado pero tú tendrás que pagar lo mismo.
- Si dejas de pagar las mensualidades puedes perder el vehículo.
- Cantidad0 - 10.000 €
- Plazo1 días
- TAE0,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a
- Al menos 18 años
¿Necesitas liquidez inmediata sin renunciar a tu coche? Cash4Car ofrece una solución innovadora que te permite convertir tu vehículo en dinero rápido sin dejar de usarlo. Accede al 90% del valor de tu coche en minutos, sin complicados trámites ni revisiones de crédito. ¿Es realmente tan simple como parece? En esta reseña te contamos cómo funciona este servicio, sus ventajas, requisitos y si es la opción ideal para ti. ¡Sigue leyendo y descúbrelo!
- Popularidad3,81
- La redacción3
- Valoración de Kreditium 3,27 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 750 €
- Plazo61 - 90 días
- TAE0,00 % - 203,72 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Para un préstamo de 200€ para devolver en 61 días, los costos serán de 0€, el importe total a devolver será de 200€ con una TAE de 0%.

- Posibilidad de primer préstamo gratis.
- A devolver en 2 o 3 mensualidades.
- Alto porcentaje de aceptación.
- Web en español mexicano, mal adaptada a España.
- Cantidad50 - 750 €
- Plazo61 - 90 días
- TAE0,00 % - 203,72 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Cashrush es un bróker de préstamos con el que puedes solicitar online entre 50 y 750 € en un plazo de 61 a 90 días con pagos mensuales. Lo mejor es que se comprometen a encontrar un prestamista que te envíe el dinero en 60 minutos desde la aceptación del préstamo. Por tanto, es una excelente posibilidad para conseguir un préstamo urgente online.
- Popularidad3,62
- La redacción3
- Valoración de Kreditium 3,21 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 300 €
- Plazo91 - 120 días
- TAE0,00 % - 203,72 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Por ejemplo, para un préstamo de 300€ para devolución en 120 días, los costos serán de 0€, el importe total a devolver será de 300€ con una TAE de 0%.

- Índice de aprobación del 83%.
- Se puede solicitar 24/7.
- Solo con el DNI.
- Dependes de con qué prestamistas tienen acuerdos en cada momento.
- Es difícil saber las condiciones exactas hasta el último momento.
- Cantidad100 - 300 €
- Plazo91 - 120 días
- TAE0,00 % - 203,72 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Casheddy te puede encontrar préstamos online de 100 a 1500€ para devolver entre 91 y 120 días. Entre sus socios se incluyen prestamista que ofrecen el primer préstamo gratis y todos dan respuestas rápidas a las solicitudes de préstamos.
- Popularidad3,51
- La redacción4
- Valoración de Kreditium 3,84 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 1000 €
- Plazo61 - 90 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima21 a
Para un préstamo de 300€ con un plazo de devolución de 67 días, los costos serán de 0€, el importe total a devolver será de 300€ con una TAE de 0%. Los intereses ofrecidos por los préstamos varían según la entidad financiera elegida, los datos personales y el historial crediticio del solicitante.

- Hasta 1000 € gratis en tu primer préstamo.
- Aceptan clientes con ASNEF.
- No es necesario tener nómina ni aval.
- Respuesta en 15 minutos.
- Pierdes un poco el control de tus datos personales.
- Cantidad100 - 1000 €
- Plazo61 - 90 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima21 a
- Al menos 21 años
Hola Dinero es un bróker de préstamos y es uno de los buenos porque su servicio te pone en contacto con los prestamistas de forma totalmente gratis. A eso, le añadimos algo diferente como es un primer crédito al 0% TAE de hasta 1.000 euros a devolver entre 61 y 90 días. Ten en cuenta que no es fácil encontrar ofertas de bienvenida de préstamo gratis de cantidades tan altas (no suelen superar los 300 €) y menos de un bróker que no te cobra nada por el servicio. Por tanto, si necesitas dinero urgente, te recomendamos que hagas una solicitud con ellos para ver qué te ofrecen.
- Trustpilot4,3(2.6k anmeldelser)
- Popularidad4,39
- La redacción4
- Valoración de Kreditium 4,17 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 400 €
- Plazo31 - 60 días
- TAE0,00 % - 3112,64 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a
Ej.300€ a 62 días. Coste del préstamo: 148€. Total a devolver: 448€. TAE 2035%

- Solicitud en 10 min.
- Transferencia en 15 min.
- Intereses altos tras el primer préstamo.
- Cantidad100 - 400 €
- Plazo31 - 60 días
- TAE0,00 % - 3112,64 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a
- Puntuación en Trustpilot4.3
- Al menos 18 años
En Moneyman puedes conseguir hasta 300 € gratis si es tu primer préstamo o hasta 400 € con intereses. Ofrecen su servicio sin muchas preguntas y con respuesta rápida para que tengas tiempo de reaccionar si rechazaran tu solicitud.
- Trustpilot4,7(376 anmeldelser)
- Popularidad4,38
- La redacción5
- Valoración de Kreditium 4,77 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad0 - 10.000 €
- Plazo1 días
- TAE0,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a

- Puedes seguir utilizando tu vehículo.
- No importa ASNEF.
- Tasación y concesión en 24 horas.
- 100% online.
- Si dejas de pagar las mensualidades, pierdes el vehículo.
- La tasación del vehículo suele parecer baja.
- Cuotas mensuales altas.
- Cantidad0 - 10.000 €
- Plazo1 días
- TAE0,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unPrestamista
- Edad mínima18 a
- Puntuación en Trustpilot4.7
- Al menos 18 años
Carback es un servicio financiero gracias al cual puedes conseguir dinero por tu coche y seguir usándolo hasta que lo devuelvas. ¿Suena bien? Puede ser una buena alternativa a los préstamos. Sin embargo, te invitamos a seguir leyendo para enterarte también de los aspectos negativos.
- Popularidad3,75
- La redacción3
- Valoración de Kreditium 3,25 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 1000 €
- Plazo91 - 1800 días
- TAE0,00 % - 3752,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Ejemplo representativo: para una línea de crédito de 1.500,00 EUR, que se alcanza al máximo en la primera disposición, pagadera en 12 cuotas, sin comisiones ni otros gastos asociados, a un tipo deudor del 20,04% anual traducido en un 1,67% mensual, la TAE resultante será de 21,99%, conforme a lo dispuesto en la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo.

- Hasta 11 ofertas por solicitud.
- Posibilidad de primer préstamo sin intereses.
- Alto índice de solicitudes aprobadas.
- Tus datos personales pululan por varias empresas.
- Cantidad100 - 1000 €
- Plazo91 - 1800 días
- TAE0,00 % - 3752,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Prestamon es un bróker de préstamos que te pone en contacto con empresas dedicadas a los préstamos rápidos. Todo el servicio del bróker es gratis y solo tendrás que pagar intereses al prestamista final si decides aceptar su oferta de préstamo online. Lo más interesante es que con este servicio puedes encontrar un primer préstamo gratis, así que lo incluimos dentro de las opciones que siempre merece la pena comprobar cuando se necesitan pequeños préstamos urgentes.
- Popularidad3,70
- La redacción4
- Valoración de Kreditium 3,90 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 5000 €
- Plazo31 - 1800 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Préstamo de 1.000€ a ser reembolsado en un plazo de 24 meses. Con una tasa de interés anual fija del 35%, la cuota mensual ajustada para el pago del préstamo sería de aproximadamente 58,52€. La cantidad total a devolver, considerando estos ajustes, sería de aproximadamente 1.404,45€.

- Altas tasas de aprobación.
- Rápido y Sencillo.
- Seguro.
- Web poco informativa.
- Pîerdes un poco el control de tus datos personales.
- Los intereses ofertados realmente pueden ser sensiblemente superiores a los anunciados.
- Cantidad100 - 5000 €
- Plazo31 - 1800 días
- TAE0,00 % - 36,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Presta Puffin es un intermediario de préstamos online con el que puedes solicitar un préstamo o crédito cualquier día del año.
- Popularidad4,32
- La redacción3
- Valoración de Kreditium 3,44 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad100 - 300 €
- Plazo61 - 360 días
- TAE3787,23 % - 6245,02 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima25 a
Un préstamo de 200€ durante 90 días se dividiría en tres cuotas: pago 1 de 63€ el día 30 pago 2 de 63€ el día 60 pago 3 de 270,20€ el día 90 (70,20€ de intereses y 200€ de principal) En creditero.es puedes solicitar un préstamo entre 100€ y 300€ con un plazo mínimo de 60 días y un plazo máximo de 360 días. Nuestros préstamos tienen una TAE mínima de 3787,23% y una TAE máxima de 6245,02%. La tasa de interés anual se fija en 421,20% Creditero.es es completamente on line, y no tenemos cargos adicionales ni comisiones por estudio ni por apertura del préstamo

- Respuesta en 15 minutos.
- Cuidadosos con los datos personales.
- Puedes devolver el dinero por transferencia o tarjeta.
- Ingresos mínimos necesarios de 650€/mes.
- Cantidad100 - 300 €
- Plazo61 - 360 días
- TAE3787,23 % - 6245,02 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima25 a
- Al menos 25 años
- No debe estar incluido en ASNEF
Creditero es un prestamista de minipréstamos rápidos online en el que puedes solicitar de 100 a 300 euros y recibir una respuesta en 15 minutos.
- Popularidad3,89
- La redacción3
- Valoración de Kreditium 3,30 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 300 €
- Plazo61 - 90 días
- TAE0,00 % - 8489,03 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima20 a
Para un crédito rápido de 100€ a 35 días, los intereses serían de 44.45€, lo que equivale a una TAE del 4530.48%. Wandoo.es es un producto financiero destinado a ofrecer préstamos personales a devolver entre 7 y 35 días, con una TAE mínima del 4530.48% y máxima del 8425.88%

- Primer préstamo gratis.
- Trámite y respuesta rápida.
- Transferencia en el momento de la aprobación.
- Solo hasta 300 €
- No acepta ASNEF.
- Cantidad50 - 300 €
- Plazo61 - 90 días
- TAE0,00 % - 8489,03 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima20 a
- Al menos 20 años
- No debe estar incluido en ASNEF
Con Wandoo puedes conseguir hasta 300 € totalmente gratis gracias a su oferta de primer préstamo sin intereses. Haz tu solicitud y recibe una respuesta en unos 15 minutos para ver si puedes beneficiarte de esta fantástica oferta. ¡Pides 300 €, devuelves 300 €! Así de fácil.
- Popularidad3,89
- La redacción3
- Valoración de Kreditium 3,30 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad25 - 1000 €
- Plazo61 - 120 días
- TAE4036,01 % - 12.007,97 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima18 a
Ej. De crédito.- cantidad solicitada: 100€, total a devolver: 273.53€ en 120 días, TAE: 4036.01%.

- Proceso 100% online.
- A devolver en hasta 4 plazos.
- Cantidades pequeñas desde 25 euros.
- Altos intereses.
- Cantidad25 - 1000 €
- Plazo61 - 120 días
- TAE4036,01 % - 12.007,97 %
- Sin nóminaSí
- Acepta ASNEFNo
- Es unPrestamista
- Edad mínima18 a
- Al menos 18 años
- No debe estar incluido en ASNEF
Kviku es un prestamista con el que puedes solicitar cantidades pequeñas desde solo 25 euros haciendo todo el trámite online. Aquí te contamos cómo funciona.
- Popularidad4,49
- La redacción3
- Valoración de Kreditium 3,50 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad50 - 2000 €
- Plazo31 - 90 días
- TAE0,00 % - 8489,03 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
MoneySi no cobra por utilizar sus servicios. Te mostramos préstamos personales flexibles con un plazo de devolución de 7 días hasta 6 años, con una TAE mínima del 0% y una TAE máxima de 8489,03%. Por ejemplo, si solicitas 300 € a devolver en 60 días con una TAE del 3.112,64 %, el importe total a devolver será de 530,67 €. La oferta está sujeta a estudio por parte de la entidad financiera y requiere la firma del contrato correspondiente.

- Respuesta al instante.
- Especializado en préstamos rápidos.
- Trabaja con varios prestamistas.
- Poco control sobre tus datos personales.
- Cantidad50 - 2000 €
- Plazo31 - 90 días
- TAE0,00 % - 8489,03 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Moneysi es un intermediario de préstamos de 50 a 2000 euros. Aquí te contamos cómo es su servicio y qué puedes ganar con ellos.
- Popularidad3,36
- La redacción4
- Valoración de Kreditium 3,79 / 5
La puntuación de Kreditium es una ponderación de la puntuación editorial, las opiniones de los usuarios en Kreditium y las opiniones externas.
- Cantidad12.000 - 500.000 €
- Plazo1 - 20 a
- TAE3,00 % - 25,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
Por ejemplo, al solicitar un préstamo de 15.000€ con un interés de un 9% a 5 años, la cuota final a devolver será de 21.750€.

- Financiación a interés competitivo.
- Trabajan con varios prestamistas.
- Importes altos, dependiendo del valor de tu propiedad.
- No es necesario acreditar la finalidad del préstamo.
- Si no devuelves el préstamo, puedes perder tu propiedad.
- La propiedad debe estar libre de cargas.
- Cantidad12.000 - 500.000 €
- Plazo1 - 20 a
- TAE3,00 % - 25,00 %
- Sin nóminaSí
- Acepta ASNEFSí
- Es unIntermediario
- Edad mínima18 a
- Al menos 18 años
Sofkredit te ayuda a conseguir préstamos con aval hipotecario desde 12.000 euros. Puedes dar los datos de tu propiedad en 2 minutos y en 48 horas te darán una respuesta.
Comparaciones
Compara préstamos fácilmente


Simula el coste de tu préstamo de reunificación de deudas
Tu préstamo
Resultados
| Importe del préstamo | 2000 € |
| Gastos por intereses | 12 % 6 % |
| Coste mensual | 20 € 10 € |
¿Qué es un préstamo para reunificación de deudas?
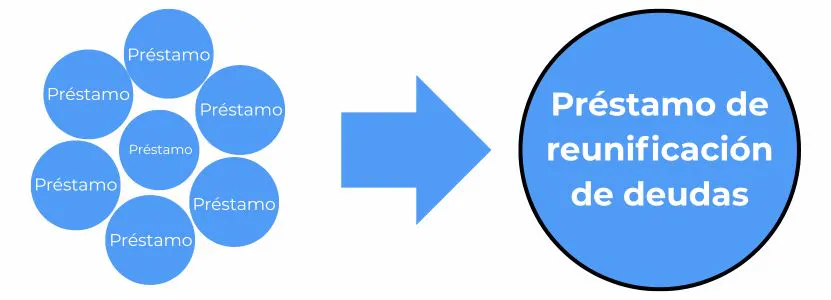
Reunificar deudas es solicitar un préstamo con el objetivo de pagar las deudas de otros préstamos y créditos más pequeños. Muchas entidades financieras ofrecen esta opción a través de lo que se denomina un préstamo de reunificación, que normalmente tiene una cuota mensual más baja que la suma total de las cuotas de los otros préstamos.
Aunque existen algunas excepciones (que explicaremos más adelante), la idea general es que un préstamo de reunificación permite reducir el coste total de las deudas, ya que los préstamos de mayor importe suelen tener un interés más bajo que los préstamos pequeños. No obstante, esto siempre dependerá de las condiciones de la entidad, como el tipo de interés y las comisiones aplicadas.
Tipos de préstamos para reunificación de deudas
La reunificación de deudas puede realizarse a través de diferentes tipos de préstamos, siendo los más habituales los préstamos personales sin garantía (también conocidos como préstamos sin aval). Esto significa que la entidad no exige aportar una propiedad, como una vivienda o un coche, como garantía del préstamo.
También es posible encontrar opciones de reunificación ofrecidas por empresas que conceden préstamos con garantía. Dicha garantía puede ser el coche o una propiedad.
¿Qué caracteriza a un préstamo de reunificación?
Un préstamo para reunificar deudas se caracteriza, principalmente, por:
-
Agrupar varios préstamos y créditos en uno solo.
-
Facilitar la gestión financiera al tener una única cuota mensual.
-
Posibilidad de conseguir un interés más bajo y reducir la cuota total a pagar cada mes.
Cómo reunificar tus deudas paso a paso
-
Revisa cuánto necesitas solicitar
El primer paso es determinar cuánto dinero necesitas realmente para pagar las deudas. Este tipo de préstamo para pagar deudas debe cubrir el total de las deudas que quieres agrupar.
Por ejemplo, si actualmente tienes varios préstamos pequeños que suman 155.000 euros, el importe de tu préstamo para reunificar debería ser, como mínimo, esa misma cantidad.Recuerda que es importante hacer bien este cálculo para que el nuevo préstamo cubra todas tus deudas y puedas concentrarlas en una única cuota mensual.
-
Compara las mejores empresas de reunificación de deudas
Si quieres el interés más bajo posible, es fundamental comparar las ofertas de las mejores empresas de reunificación de deudas. La forma más sencilla de hacerlo es a través de un intermediario o comparador de préstamos, que te permite recibir varias propuestas con una sola solicitud y una única consulta a los registros de solvencia.
-
Realiza tu solicitud
En este paso deberás completar la solicitud aportando tus datos personales, tu información sobre ingresos y los detalles de los préstamos que quieres reunificar.
Sé siempre sincero en la información que facilites, ya que las entidades financieras pueden consultar la mayoría (si no todas) de tus deudas a través del informe de solvencia. -
Se presentan las ofertas
Si cumples los requisitos básicos de al menos alguna de las entidades, recibirás varias ofertas de dinero para reunificar tus deudas. Elige la opción que te ofrezca las mejores condiciones, teniendo en cuenta no solo la cuota mensual, sino también la TAE (Tasa Anual Equivalente) y el plazo de devolución.
Comparar bien estos aspectos es clave para asegurarte de que la reunificación sea realmente una solución que te permita ahorrar y gestionar mejor tus finanzas.
-
Aceptación y firma el contrato del préstamo y envía la información sobre las deudas a reunificar
Si tu perfil financiero lo permite, recibirás una propuesta de la entidad.
Deberás firmar el contrato del préstamo. Además, tendrás que enviar las facturas o los detalles de los préstamos que deseas cancelar a la nueva entidad financiera.
El contrato incluye también una autorización para que la nueva entidad se encargue de cancelar por ti los préstamos anteriores, evitando así que tengas que gestionar este proceso por tu cuenta.
Reunificar deudas no garantiza siempre una cuota más baja
Existen principalmente dos factores que determinan si realmente conseguirás reducir tus costes al optar por agrupar tus préstamos y créditos:
-
Las condiciones de la entidad financiera: Esto incluye el tipo de interés que te ofrecen y cualquier comisión o gasto adicional que se aplique al préstamo.
-
El plazo de devolución que elijas: Cuanto más largo sea el plazo, menor será la cuota mensual, pero el coste total del préstamo puede ser mayor debido a los intereses acumulados.
Compara siempre las condiciones del préstamo
El factor más importante para saber si realmente vas a ahorrar dinero al reunificar tus deudas son, sin duda, las condiciones que ofrece la entidad financiera, es decir, el tipo de interés y las posibles comisiones o gastos asociados al préstamo.
Otro aspecto clave es el plazo de devolución que elijas, ya que este también influirá en el coste total del préstamo.
Por ejemplo, si agrupas varios préstamos pequeños con un importe total de 10.000 €, pero eliges devolverlo en 10 años, es muy probable que el coste final del préstamo sea superior a lo que habrías pagado manteniendo esos pequeños créditos por separado.
Por eso, es fundamental comparar bien las condiciones de las diferentes entidades y elegir un plazo de devolución razonable, adaptado al importe que realmente necesitas reunir.
Encuentra el equilibrio entre cuota mensual y coste total
Es fundamental buscar un equilibrio entre tener una cuota mensual que realmente puedas asumir y evitar que el coste total del préstamo se dispare por alargar demasiado el plazo de devolución.
Ventajas de reunificar deudas
Estas son algunas de las principales ventajas que puede ofrecer este tipo de financiación:
-
Facilita la gestión de tu economía
Al tener solo una cuota mensual en lugar de varias, es mucho más sencillo organizar tus pagos y evitar olvidos o retrasos. Es más fácil tener una visión clara de cuánto debes, cuánto pagas cada mes y cuándo finaliza el préstamo, lo que te permite planificar mejor tu economía.
-
Puedes reducir tus costes financieros
Agrupar varios préstamos en uno solo suele implicar un tipo de interés más bajo que el de los pequeños créditos por separado. Además, reduces las comisiones por facturación y otros gastos asociados a tener varias deudas.
-
Posibilidad de reducir la cuota mensual
Si tienes dificultades para afrontar las cuotas actuales, la reunificación de deudas permite, en muchos casos, ampliar el plazo de devolución y así reducir la cuota mensual. Eso sí, ten en cuenta que al alargar el plazo, el coste total del préstamo puede ser mayor.
-
Puedes mejorar tu perfil crediticio
Tener muchas pequeñas deudas puede dar a las entidades financieras la impresión de que gestionas mal tu economía. Reunificar todas esas deudas en un solo préstamo suele percibirse como una situación financiera más estable, lo que puede aumentar tus posibilidades de acceder a otros productos, como una hipoteca.
¿Cuándo puede resultar más caro reunificar deudas?
En general, las desventajas de la reunificación de deudas son pocas. Tu nivel de endeudamiento no aumenta, ya que utilizas el nuevo préstamo para cancelar los anteriores, y en la mayoría de los casos se consigue reducir los intereses.
Sin embargo, no siempre es garantía de que el préstamo salga más barato. Existen algunas situaciones en las que la reunificación puede acabar resultando más cara. Estos son algunos ejemplos de cuándo y por qué podría no ser la opción más adecuada:
-
Si tu perfil crediticio ha empeorado
Si tu situación financiera ha cambiado desde que contrataste los préstamos originales —por ejemplo, si has perdido el empleo o tienes alguna incidencia en registros de morosos (como ASNEF)—, es posible que no consigas una mejor oferta al solicitar la reunificación de deudas. De hecho, en algunos casos podrías obtener un tipo de interés más alto.
-
Si los tipos de interés del mercado han subido
Si el entorno económico ha cambiado y los tipos de interés han aumentado desde que contrataste tus préstamos anteriores, es probable que las nuevas condiciones sean menos favorables, incluso aunque tu situación personal no haya empeorado.
-
Si las comisiones encarecen el préstamo
Existen costes adicionales que pueden aumentar el precio total de la operación, como las comisiones de apertura del nuevo préstamo o las penalizaciones por amortización anticipada de los préstamos antiguos. Estos gastos pueden hacer que la reunificación de deudas no sea tan rentable como esperabas.
Requisitos para poder reunificar tus deudas
Este tipo de financiación está dirigido principalmente a personas con ingresos regulares, ya sean asalariados, pensionistas o autónomos con ingresos demostrables. Aunque algunas entidades permiten acceder a préstamos sin nómina, lo habitual es que se requiera cierto nivel de solvencia y estabilidad financiera para poder optar a una reunificación de deudas con condiciones favorables.
Los requisitos que debes cumplir para poder acceder a un préstamo de reunificación de deudas pueden variar según la entidad financiera. Sin embargo, existen una serie de condiciones generales que suelen ser comunes en la mayoría de los casos:
-
Ser mayor de edad (tener al menos 18 años).
-
Contar con algún tipo de ingreso declarado (nómina, pensión, prestación por desempleo, etc.).
-
Disponer de una cuenta bancaria en España y poder identificarte de forma digital (por ejemplo, mediante firma electrónica o similar).
Empresas fiables para reunificar deudas en 2026
A continuación, te mostramos un ranking actualizado con las entidades financieras que ofrecen préstamos para agrupar tus deudas. En esta lista encontrarás algunas de las mejores empresas de reunificación de deudas, incluyendo opciones para quienes buscan financiación en casos difíciles o con ASNEF.
1. PréstamoPro
Si estás valorando opciones para la reunificación de deudas casos difíciles, PréstamoPro puede representar una alternativa práctica, especialmente si buscas agilidad y no quieres invertir tiempo comparando prestamistas uno por uno.
Esta plataforma actúa como intermediario, compartiendo tus datos con varias entidades financieras con las que colabora —entre ellas, BBVA o Abanca— para intentar ofrecerte propuestas ajustadas a tu perfil.
No obstante, conviene tener claro que se trata de un servicio altamente automatizado, sin asesoramiento personalizado ni análisis financiero en profundidad. El sistema simplemente cruza la información que proporcionas con los criterios de elegibilidad de sus entidades asociadas.
Aunque el uso de la plataforma es gratuito para el usuario, es importante tener en cuenta que muchos de los préstamos obtenidos a través de PréstamoPro incluyen una comisión de apertura, habitualmente en torno al 3,5 %, lo cual puede reducir el importe neto que recibirás.
En cuanto a condiciones, ofrece una TAE variable entre el 7 % y el 35 %, con importes disponibles desde 100 hasta 30.000 euros y plazos de devolución que van de 3 meses a 6 años.
| Cantidad | 100 - 30.000 € |
|---|---|
| Plazo | 91 - 2160 días |
| TAE | 7,00 % - 35,00 % |
| Sin nómina | Sí |
| Acepta ASNEF | Sí |
| Intermediario de préstamos | Sí |
| Edad mínima | 21 a |
2. Sofkredit
Sofkredit destaca como una de las pocas alternativas capaces de ofrecer financiación elevada incluso en casos de ASNEF, algo poco habitual en el sector.
Su propuesta se basa en préstamos con aval hipotecario, lo que implica que es imprescindible contar con una propiedad a tu nombre —libre de cargas o con al menos el 70 % de la hipoteca ya amortizada— para acceder a sus productos.
Los importes disponibles parten de 12.000 euros y pueden alcanzar hasta el 30 % del valor del inmueble, con un máximo de 500.000 euros. Esto permite abordar una reunificación de deudas casos difíciles de forma realista, consolidando varias obligaciones en una única cuota mensual más manejable.
Además, uno de los aspectos positivos del servicio es que no exige justificar el destino del dinero, lo que ofrece mayor flexibilidad de uso.
Eso sí, se trata de un tipo de financiación que no es apta para todos los perfiles. Al emplear tu vivienda como garantía, el riesgo de pérdida del inmueble en caso de impago es real y significativo. Por ello, es fundamental analizar cuidadosamente tu capacidad de devolución antes de comprometerte.
El proceso de solicitud es ágil y cuenta con cierto grado de asesoramiento durante las distintas etapas.
Si dispones de patrimonio y necesitas reagrupar deudas difíciles de consolidar por otras vías, puede ser una solución viable, siempre que se aborde con responsabilidad.
| Cantidad | 12.000 - 500.000 € |
|---|---|
| Plazo | 1 - 20 a |
| TAE | 3,00 % - 25,00 % |
| Sin nómina | Sí |
| Acepta ASNEF | Sí |
| Intermediario de préstamos | Sí |
| Edad mínima | 18 a |
3. Creditio
Creditio puede ser una opción a considerar dentro del contexto de la reunificación de deudas casos difíciles, especialmente por la amplia horquilla de importes que permite solicitar, desde 200 hasta 500.000 euros.
Actúa como plataforma intermediaria, conectando a los usuarios con diferentes entidades financieras que ofrecen productos variados: desde préstamos personales hasta hipotecas, tarjetas de crédito, cuentas bancarias y depósitos.
No obstante, uno de los principales inconvenientes de Creditio es la escasa transparencia informativa en su sitio web. Aunque se muestran cifras aproximadas sobre importes, plazos y TAE, los detalles concretos solo se conocen tras completar el registro y facilitar datos personales.
Además, el servicio de atención al cliente es limitado, algo que puede representar una desventaja si necesitas acompañamiento o resolver dudas durante el proceso.
Aun así, si tu prioridad es tener acceso rápido a múltiples ofertas y no te incomoda operar en un entorno parcialmente automatizado, Creditio puede ayudarte a detectar propuestas adaptadas a tu perfil.
| Cantidad | 200 - 500.000 € |
|---|---|
| Plazo | 31 - 2160 días |
| TAE | 7,00 % - 36,00 % |
| Sin nómina | Sí |
| Acepta ASNEF | No |
| Intermediario de préstamos | Sí |
| Edad mínima | 18 a |
4. Creditilia
Creditilia puede ser una opción interesante para quienes buscan reunificación de deudas, siempre que cumplan con ciertos requisitos bastante exigentes.
Por ejemplo, si tienes menos de 24 años, más de 75, eres autónomo o figuras en ASNEF, es muy probable que tu solicitud sea rechazada. También exigen unos ingresos mínimos de 1.200 euros mensuales y contar con cierta estabilidad laboral, como una nómina o pensión, lo que limita el acceso para perfiles con situaciones más complejas.
Uno de sus puntos fuertes es la amplia variedad de importes disponibles, desde solo 50 euros hasta 60.000, lo que permite adaptar la financiación a necesidades muy diversas.
Además, al colaborar con hasta 17 prestamistas e intermediarios, aumenta las posibilidades de encontrar una oferta que se ajuste a tu perfil, y todo ello sin cobrar comisiones por el servicio.
Otro aspecto relevante es que, en algunos casos, la plataforma no te conecta directamente con el prestamista final, sino que puede redirigirte a otro intermediario, lo cual añade un paso adicional al proceso.
| Cantidad | 50 - 60.000 € |
|---|---|
| Plazo | 91 - 2880 días |
| TAE | 4,02 % - 289,00 % |
| Sin nómina | No |
| Acepta ASNEF | No |
| Intermediario de préstamos | Sí |
| Edad mínima | 18 a |
5. Cetelem
Los préstamos para reunificación de deudas casos difíciles que ofrece Cetelem pueden ser una alternativa a tener en cuenta, siempre que no figures en registros de morosidad como ASNEF.
Con más de 30 años de trayectoria en el mercado español, esta entidad permite solicitar importes desde 6.000 hasta 60.000 euros, lo que puede ser especialmente útil si necesitas consolidar varias deudas en un único préstamo con condiciones más favorables.
Entre sus ventajas más destacadas está el hecho de que no exige cambiar de banco para contratar sus productos, lo que aporta comodidad a quienes desean mantener su cuenta actual.
Además, todo el proceso se realiza de forma completamente online —incluida la firma del contrato—, lo que agiliza la gestión y permite obtener una respuesta en poco tiempo.
Cetelem ofrece condiciones competitivas, con una TAE que oscila entre el 8,51 % y el 14,78 %, y plazos de devolución de hasta 96 meses.
| Cantidad | 6000 - 60.000 € |
|---|---|
| Plazo | 1 - 8 a |
| TAE | 8,51 % - 14,78 % |
| Sin nómina | Sí |
| Acepta ASNEF | No |
| Intermediario de préstamos | No |
| Edad mínima | 18 a |
 6.
Gibobs
Esta plataforma está orientada principalmente a perfiles con buena estabilidad financiera, ya que impone requisitos estrictos: no estar en ASNEF, contar con ingresos mínimos de 1.500 euros mensuales y disponer de un inmueble con un valor mínimo de 150.000 euros.
A cambio, ofrece la posibilidad de acceder a hipotecas de entre 120.000 y 1.500.000 euros, siempre respetando un LTV (Loan to Value) del 80 %.
Este tipo de financiación puede resultar útil si estás considerando la reunificación de deudas mediante una garantía hipotecaria.
Gibobs actúa como intermediario gratuito. Sin embargo, su servicio es principalmente informativo: presentan propuestas de distintas entidades, pero la gestión posterior corre por cuenta del usuario.
Además, algunos clientes señalan que las condiciones ofrecidas por Gibobs no siempre superan las que pueden conseguirse negociando directamente con los bancos.
En definitiva, si cuentas con un perfil económico sólido y te interesa agrupar tus préstamos dentro de una hipoteca, Gibobs puede ser una herramienta útil para explorar el mercado con rapidez.
| Cantidad | 120.000 - 1.500.000 € |
|---|---|
| Plazo | 15 - 40 a |
| TAE | 3,00 % - 7,00 % |
| Sin nómina | No |
| Acepta ASNEF | No |
| Intermediario de préstamos | Sí |
| Edad mínima | 25 a |

 7.
Oney
Aunque no está específicamente dirigida a la reunificación de deudas, la oferta de préstamo personal de Oney puede ser una opción válida si cuentas con una situación financiera estable y no figuras en ASNEF.
Esta entidad permite solicitar importes de entre 4.000 y 35.000 euros, lo que puede ser útil si tu objetivo es reorganizar ciertas obligaciones y reducir tu carga mensual.
Uno de los principales atractivos de Oney es la agilidad del proceso: la solicitud puede completarse en pocos minutos y no requiere cambiar de banco, lo que simplifica notablemente la tramitación.
Sin embargo, esta rapidez está acompañada de una evaluación de solvencia rigurosa. Aunque los requisitos visibles son mínimos (DNI y mayoría de edad), en la práctica es más probable obtener la aprobación si tienes entre 26 y 70 años, ingresos superiores a 1.400 euros mensuales y cierta estabilidad laboral o profesional.
Debes tener en cuenta desde el inicio costes como la comisión de apertura (3 %) y posibles penalizaciones por amortización anticipada.
| Cantidad | 4000 - 35.000 € |
|---|---|
| Plazo | 3 - 8 a |
| TAE | 6,64 % - 13,40 % |
| Sin nómina | No |
| Acepta ASNEF | No |
| Intermediario de préstamos | No |
| Edad mínima | 18 a |
¿Cuánto pagarás por un préstamo para reunificar deudas?
A continuación, te mostramos cinco ejemplos de cuánto podrías llegar a pagar si decides agrupar préstamos por un importe de 20.000 € y eliges un plazo de devolución de 1, 3 o 4 años.

| Cantidad | Pago mensual | Gastos por intereses | Coste en intereses | Tarifas | Reembolsar |
|---|---|---|---|---|---|
| 20.000 € | 1 a | 1666,67 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 3 a | 555,56 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 4 a | 416,67 € | 0 € | 0 € | 20.000 € |
En este ejemplo, hemos tomado como referencia el tipo de interés más bajo posible de Creditio (0 %). Los gastos adicionales de Creditio ascienden a 0 € y la comisión de apertura es de 0 €.

| Cantidad | Pago mensual | Gastos por intereses | Coste en intereses | Tarifas | Reembolsar |
|---|---|---|---|---|---|
| 20.000 € | 1 a | 1666,67 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 3 a | 555,56 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 4 a | 416,67 € | 0 € | 0 € | 20.000 € |
En este ejemplo, hemos tomado como referencia el tipo de interés más bajo posible de Creditilia (0 %). Los gastos adicionales de Creditilia ascienden a 0 € y la comisión de apertura es de 0 €.

| Cantidad | Pago mensual | Gastos por intereses | Coste en intereses | Tarifas | Reembolsar |
|---|---|---|---|---|---|
| 20.000 € | 1 a | 1716,48 € | 766,42 € | 0 € | 20.597,81 € |
| 20.000 € | 3 a | 603,90 € | 2231,51 € | 0 € | 21.740,58 € |
| 20.000 € | 4 a | 465,23 € | 2988,39 € | 0 € | 22.330,95 € |
En este ejemplo, hemos tomado como referencia el tipo de interés más bajo posible de PréstamoPro (7 %). Los gastos adicionales de PréstamoPro ascienden a 0 € y la comisión de apertura es de 0 €.

| Cantidad | Pago mensual | Gastos por intereses | Coste en intereses | Tarifas | Reembolsar |
|---|---|---|---|---|---|
| 20.000 € | 1 a | 1666,67 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 3 a | 555,56 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 4 a | 416,67 € | 0 € | 0 € | 20.000 € |
En este ejemplo, hemos tomado como referencia el tipo de interés más bajo posible de Cetelem (0 %). Los gastos adicionales de Cetelem ascienden a 0 € y la comisión de apertura es de 0 €.

| Cantidad | Pago mensual | Gastos por intereses | Coste en intereses | Tarifas | Reembolsar |
|---|---|---|---|---|---|
| 20.000 € | 1 a | 1666,67 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 3 a | 555,56 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 4 a | 416,67 € | 0 € | 0 € | 20.000 € |
En este ejemplo, hemos tomado como referencia el tipo de interés más bajo posible de Gibobs (0 %). Los gastos adicionales de Gibobs ascienden a 0 € y la comisión de apertura es de 0 €.

| Cantidad | Pago mensual | Gastos por intereses | Coste en intereses | Tarifas | Reembolsar |
|---|---|---|---|---|---|
| 20.000 € | 1 a | 1666,67 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 3 a | 555,56 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 4 a | 416,67 € | 0 € | 0 € | 20.000 € |
En este ejemplo, hemos tomado como referencia el tipo de interés más bajo posible de Sofkredit (0 %). Los gastos adicionales de Sofkredit ascienden a 0 € y la comisión de apertura es de 0 €.

| Cantidad | Pago mensual | Gastos por intereses | Coste en intereses | Tarifas | Reembolsar |
|---|---|---|---|---|---|
| 20.000 € | 1 a | 1666,67 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 3 a | 555,56 € | 0 € | 0 € | 20.000 € |
| 20.000 € | 4 a | 416,67 € | 0 € | 0 € | 20.000 € |
En este ejemplo, hemos tomado como referencia el tipo de interés más bajo posible de Oney (0 %). Los gastos adicionales de Oney ascienden a 0 € y la comisión de apertura es de 0 €.
Factores que determinan el tipo de interés al agrupar tus préstamos y créditos
A la hora de solicitar un préstamo para cancelar y agrupar otras deudas, hay varios factores que influyen directamente en el interés que te pueden ofrecer. No solo importa la entidad financiera que elijas —algo que puedes valorar comparando entre las mejores empresas de reunificación de deudas—, sino también tu situación económica y tu historial crediticio.
Estos son los aspectos clave que determinarán qué tipo de interés puedes conseguir:
-
El importe total que solicites.
-
El plazo de devolución que elijas.
-
Tus ingresos y estabilidad laboral.
-
Si tienes otras deudas pendientes.
-
La existencia de incidencias en registros como ASNEF.
-
Tu perfil crediticio general (nivel de solvencia y puntuación crediticia).
¿Qué deudas puedes agrupar con un préstamo de reunificación?
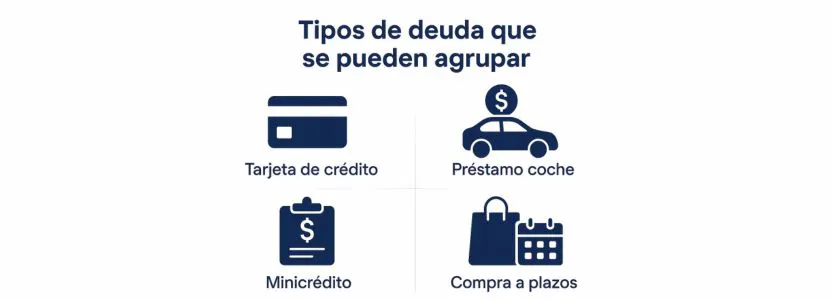
Existe la creencia de que este tipo de préstamos solo sirven para cancelar pequeños créditos o préstamos rápidos, pero lo cierto es que también puedes agrupar préstamos de mayor importe, compras financiadas y deudas de tarjetas de crédito. A continuación te explicamos las principales opciones:
-
Agrupar préstamos pequeños con intereses altos
Una de las razones más habituales para solicitar este tipo de financiación es cancelar varios préstamos rápidos o minicréditos con intereses elevados. Si tienes varios pequeños préstamos o créditos con condiciones poco favorables, puedes unificarlos en un único préstamo personal, normalmente con mejores condiciones. Esto, además, puede ayudarte a mejorar tu perfil crediticio a medio plazo.
-
Reunificar préstamos personales de mayor importe
No solo se pueden agrupar pequeños créditos. También es posible cancelar préstamos personales más grandes, como préstamos para coche o para reformas del hogar, sustituyéndolos por otro préstamo con mejores condiciones. Este proceso es muy similar a renegociar los intereses de tu préstamo actual, pero a través de una nueva entidad.
-
Cancelar deudas de tarjetas de crédito
Si tienes deudas acumuladas en tarjetas de crédito —que suelen tener tipos de interés muy altos—, también puedes agruparlas dentro de este tipo de préstamos. Los intereses de un préstamo personal suelen ser bastante más bajos que los de las tarjetas, por lo que es una opción interesante para reducir el coste total de tu deuda.
-
Unificar compras financiadas o pagos a plazos
Si has financiado la compra de varios productos y tienes diferentes pagos pendientes con altas comisiones o intereses, puedes optar por agrupar esas deudas en un solo préstamo. Siempre que tu perfil crediticio sea adecuado, esta opción puede ayudarte a conseguir mejores condiciones que las ofrecidas por las financieras de las tiendas.
La solicitud para este tipo de préstamos es la misma, independientemente de si deseas cancelar préstamos personales, tarjetas de crédito o compras financiadas. Por eso, comparar las ofertas y elegir entre las mejores empresas de reunificación de deudas es fundamental para conseguir las condiciones más favorables.
Agrupar tus préstamos en la hipoteca: la opción con el interés más bajo
Una de las formas más económicas de cancelar deudas es integrarlas dentro de tu hipoteca. Al ampliar el importe de tu préstamo hipotecario para incluir las otras deudas, puedes beneficiarte de los intereses más bajos del mercado. Eso sí, es importante tener en cuenta que el valor total del préstamo no puede superar el 85 % del valor de la vivienda.
Los préstamos hipotecarios ofrecen, por lo general, mejores condiciones que los préstamos personales, por lo que incluir tus deudas en la hipoteca suele garantizar una reducción considerable en el coste total de los intereses. No obstante, esta opción solo está disponible si ya tienes una hipoteca activa y, además, solo puedes ampliarla en los periodos establecidos por tu banco, que suelen ser cada cinco años.
Principales ventajas de agrupar deudas dentro de la hipoteca:
-
La hipoteca ofrece un tipo de interés mucho más bajo que los préstamos personales.
-
No necesitas solicitar un nuevo préstamo, ya que las deudas se integran directamente en tu préstamo hipotecario actual.
Mejores empresas de reunificación de deudas con ASNEF
Existen varias empresas que ofrecen reunificación de deudas con ASNEF o con historial de impagos. A diferencia de los grandes bancos, que suelen rechazar directamente las solicitudes si detectan alguna incidencia, hay entidades y intermediarios que analizan cada caso de manera más individual, valorando tu situación financiera en conjunto.

En ocasiones, los textos de nuestras guías, artículos y reseñas son fruto del trabajo en equipo de varios de nuestros redactores. Todos ellos tienen formación en finanzas y realizan investigaciones exhaustivas para generar los mejores artículos posibles.